消費税10%へ!
10月から消費税が値上がりますね。8%から10%へ。
思えば消費税は3%の時代から5%、8%、そしてついに10%にまで上がるようになってしまいました。
少しずつですが、ここへ来て10%ってかなり生活に影響がありますよね。
食料品は8%、日用品は10%ということらしいですが、日用品はちょっと分かりにくいですけれどね。
昨日も、家族間で「これは8%、これは10%、じゃあこれはどっち?」なんて会話をしていました。
どうも分かりにくい消費税ですよね。会計時にレジを打つ人はどう打つのでしょうかね。
ソフトみたいなものを入れるのでしょうか。そして消費者にはどのようにレシートが渡るのでしょうか。
混乱が予想されますよね。
ポイント還元はどうなるのでしょうか。
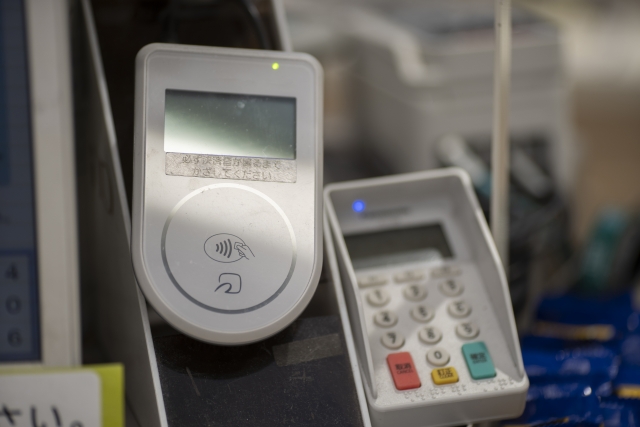
そこへきて、キャッシュレスで支払うとポイント還元があると言われています。
これも非常に分かりにくく、ポイントはいつ、誰が、どうやって還元されるのかが今一分かりません。
もうかなり前からペイペイが〇〇%ポイント還元だとか、Suicaが〇〇ポイント還元とか騒いでいました。これがさらに消費者を混乱させているような気がします。
ポイント還元って政府がするんじゃなかったの?

キャッシュレスの種類によって還元率は違うのでしょうか。今一分かりません。
言えるのは支払いに キャッシュレス にしておけば、何かしらの恩恵があるんでしょくらいな認識です。
日本は キャッシュレス が進むのでしょうか。
私が非常に興味深いのは、ポイント還元によって キャッシュレス が進むのかということです。
日本は他国に比べて キャッシュレス が遅れていると言われています。
それだけ現金への執着が強い国らしいです。
最もその背景には、日本の治安の良さがあるので、一口にいけないことではないのですが・・・
2020年にオリンピックが開かれるため、他国の人が キャッシュレス になっていない日本に失望しないためなんでしょうね。
何が何でも急いで キャッシュレス にしたいというのが本音なんでしょう。
でもいきなりポイントあげるから キャッシュレス にしなさいと言われて、果たしてするでしょうかね。
ポイント還元でなく便利だから
以前から キャッシュレス 派の私は、ポイントがどうのこうのはあまり関心がありません。
便利なものは便利なのです。特にお財布ケイタイは便利です。
スマートフォン一つあれば支払いが終わるんですから。
携帯の頃から、当時はドコモ製品だったので「ID」ですが、「ピッ」とかざして支払えるあの便利さ。一度使うと便利すぎてカードを取り出すのが面倒になります。
スマートフォンになってからはさらに便利になって、モバイルSuica、楽天Edyとスマートフォンを持って出かければ買える時代になってきました。
対応しているお店に限りますが。最近ではグーグルペイで一まとめに出来るようになりました。
これでクレジットカードが加われば言うことないと思っていたら、「QUICPay」が楽天カードと提携したんですね。
私は楽天カードをメインで使っているので、これは願っても叶わないことでした。
QUICPayが一番便利!
政府が キャッシュレス を進めているだけに、最近は キャッシュレス の種類が増えてきましたよね。
クレジットカード、電子マネー(流通系、交通系、QUICPay)QRコード決済と。
QRコード決済に至ってはコンビニ独自の QRコード決済 や、郵貯のや銀行のや、paypay、メルpay、おりがみpay、楽天ペイとかもう幾つあるんだといわんばかりですよね。
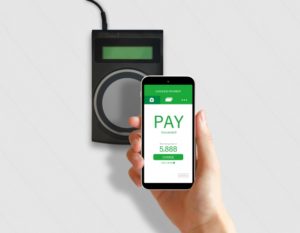
多くの人を混乱させているのが キャッシュレス の種類の多さです。
これではどれがいいのか分からなくなるばかりです。
個人的にはQUICPayが一番使いやすいと感じています。QUICPayはクレジットカードと連携することで、あたかもクレジットカードを使っているように決済ができます。
クレジットカードはカードが人の手に渡ることで、スキミングされやすいんです。
客の目の前でカード決済するのはいいのですが、奥に持ってかれるとちょっと心配です。
電子マネーは自分で当てるからいいのだけれど、予めチャージしておかなければなりません。
いざ、支払う時に残高がないと支払えませんからね。Suicaの場合もオートチャージという方法がありますが、改札を通ることでチャージされるので、買い物には無効です。
Edyもオートチャージがあるんですが、リアルタイムではありません。
そこへいくと、QUICPayやIDはクレジットカードと本質同じ扱いですから残高を気にしないで使えます。最もカード可能残高の範囲ということですが。
チャージを気にしないで使えるのはいいですよね。
個人的にはこれが最強かなと思っています。
androidのスマートフォンでQUICPayを使うには、クレジットカードが対応していないと使えません。
今までは、JCBカードしか対応していなかったので、使うチャンスがなかったのですが、楽天カードが対応するようになりました。
登録して早速使ってみたということです。最初はやはりドキドキでした。「QUICPayで」というんですけれど、口ごもってしまったり。
店員さんがすぐ分かってくれるのかなとか・・・・
でも最近ではすんなり言えてとっても快適です。なにしろチャージを気にしなくていいんですから。
Visa payWave も新登場!
最近テレビのCMで「Visaタッチ決済で!」と買い物をする際に、リーダーにタッチしている様子が流れています。
気が付いた方もいるでしょうけれど、新たにVisa payWaveを宣伝しています。
Visa payWaveとは Visaタッチ のことですが、 Visaカードにスピーカーの様なマークが付いたカードです。
これは私が使っている住信SBI銀行のキャッシュカードとデビットカードが一緒になっているカードです。
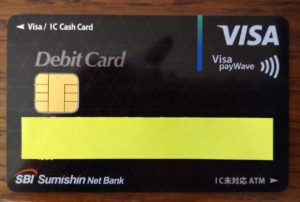
Visa payWaveとマークがありますよね。このマークが付いていると、クレジットカードのような役割をしてくれます。
このカードの場合は、デビットカードの役割とクレッジトカードの役割もするということなんです。
何だか分かりにくいですけれど、 Visa payWave は電子マネーのようにリーダーにタッチするだけで、クレジットカードのように使えるということです。
後払いができるのです。
但し、これを使えるお店は多くはありません。主なお店だと、ローソン、ツタヤ、マクドナルドなど本当に少ないです。
ところが、最近CMでやたらに Visa payWave が流れています。
それは何故か。
外国人のためです。来るオリンピックのためです。
日本ではまだまだ Visa payWave を使うお店が少ないのですが、外国ではかなり使われているようです。
そのため、オリンピックで外国のお客さんが買い物をし易いように Visa payWave を流行らせようとしているんですね。
最も日本人だって海外旅行に行った時、 Visa payWave が使えれば便利だと思います。
リーダーに自分でかざす方式は電子マネーやQUICPayと同じようにスキミングされにくいです。
アメリカではクレジットカードも自分で差し込んで支払う方式になっているそうです。
日本ではお店の人が全部やってくれますが。
キャッシュレスが多くて混乱する!
あまりにキャッシュレスが多くてどれを使えば良いのか、正直混乱してしまいますよね。
この間、 paypay をダウンロードしてしまいました。使う気は全然なかったのですが、銀行口座を登録すると、1000円プレゼントなんてキャンペーンについ登録してしまいました。
使う気は全くないんですけれどね。振り回されてしまいますよね。100億円キャンペーンとか。
自分に合ったキャッシュレスを一つか二つ持てば良いとは思うんですけれどね。
楽天カードでポイントゲット
⇒申込はこちらへ


コメント